Se o salário acaba antes do mês, quase sempre o problema está em gastos pequenos que ninguém anota e em juros que se acumulam sem você perceber. Os passos abaixo não fazem ninguém enriquecer da noite para o dia. Eles servem para você saber onde está o dinheiro e parar de pagar caro por ele.
Anote tudo por 30 dias
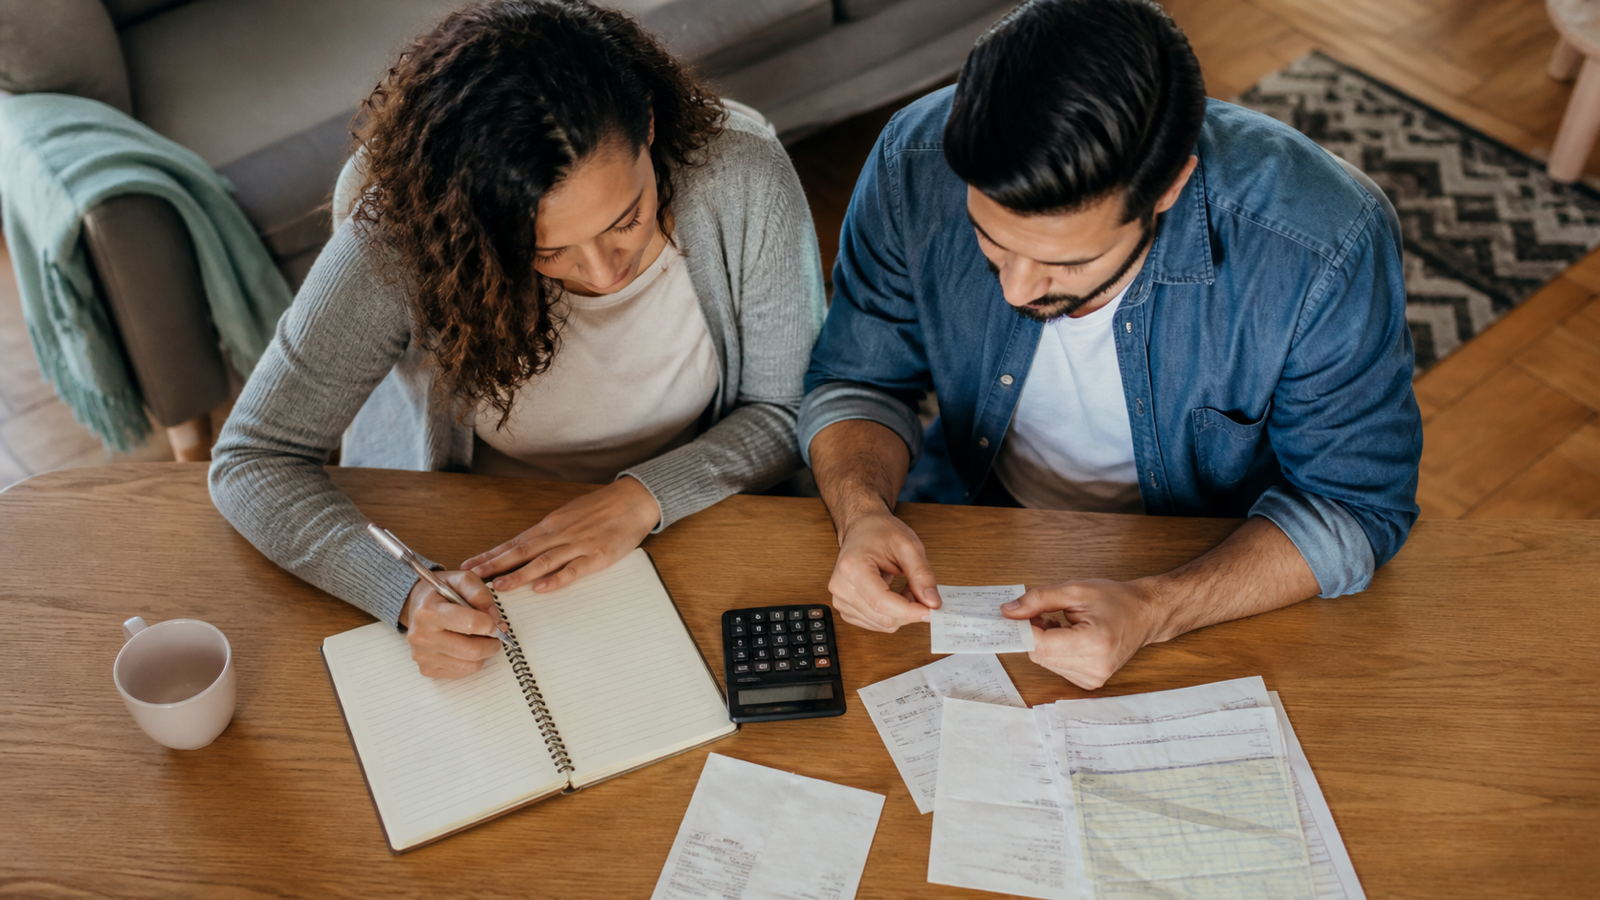
Antes de cortar qualquer coisa, descubra para onde o dinheiro vai. Durante um mês, registre cada gasto: o café, o aplicativo de transporte, a taxa do banco. Pode ser numa planilha, num app de controle financeiro ou num caderno.
O extrato do banco e a fatura do cartão ajudam a lembrar do que passou batido. No fim do mês, separe os gastos em grupos (moradia, mercado, transporte, lazer, dívidas) e veja quanto cada um pesa.
Monte um orçamento que caiba na renda
Com os números na mão, faça o plano do mês seguinte. Comece pela renda líquida, o que cai de fato na conta. Depois liste os gastos fixos (aluguel, luz, internet, escola) e só então os variáveis.
Uma divisão popular é a 50-30-20: metade da renda para o necessário, 30% para desejos e 20% para dívidas e poupança. Ela é um ponto de partida, não uma regra. Para quem paga aluguel alto numa cidade grande, os gastos básicos podem passar de 50%, e tudo bem ajustar.
A regra que não muda: o total de saídas não pode passar do que entra.
Corte o que você nem usa
Assinaturas esquecidas são o primeiro alvo. Abra a fatura do cartão e procure cobranças recorrentes de streaming, apps, academia ou clube de assinatura. Cancele as que você não usou no último mês.
Depois olhe o delivery e as compras por impulso. Uma tática simples: esperar 48 horas antes de qualquer compra que não estava planejada. Muita vontade passa sozinha.
Saiba quanto você deve e para quem
Muita gente não sabe o tamanho exato das próprias dívidas. O Registrato, sistema gratuito do Banco Central, mostra os empréstimos e financiamentos no seu CPF, as contas que você tem e as chaves Pix cadastradas. Você entra com a conta gov.br pelo site do BC.
Faça uma lista com cada dívida, o saldo, a parcela e a taxa de juros. Ela vai guiar os próximos passos.
Saia primeiro do crédito mais caro
Rotativo do cartão e cheque especial estão entre as linhas de crédito com os juros mais altos do país. Por isso, quitar essas dívidas vale mais do que qualquer aplicação financeira.
Duas regras ajudam a entender o rotativo:
ele só pode ser usado até o vencimento da fatura seguinte; depois disso, o banco precisa oferecer um parcelamento com condições melhores;
desde 3 de janeiro de 2024, os juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida (uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000).
O teto ajuda, mas dobrar uma dívida continua sendo péssimo negócio. Se não der para pagar a fatura inteira, compare o custo do parcelamento oferecido pelo banco com o de um empréstimo pessoal ou consignado, olhando o Custo Efetivo Total (CET). O passo a passo está em como sair do rotativo do cartão.
Use a portabilidade de crédito
Você pode levar um empréstimo ou financiamento para outro banco que cobre juros menores. A regra do Banco Central garante esse direito, e o banco atual não pode cobrar para liberar a transferência.
Na prática, peça a proposta ao banco novo, que cuida do processo. Muitas vezes o banco atual, ao saber da proposta, oferece uma taxa melhor para não perder o cliente. As duas saídas servem.
Defina metas com número e data
"Guardar dinheiro" não funciona como meta. "Quitar o cartão até março" ou "juntar R$ 2.400 até dezembro" funciona, porque dá para dividir por mês e acompanhar. R$ 2.400 em um ano são R$ 200 por mês, algo que você consegue checar toda vez que o salário cai.
Se a vida mudar (perda de emprego, filho, mudança de cidade), refaça a meta. Ajustar o prazo faz parte do plano.
Comece a reserva de emergência
A reserva é o dinheiro que segura um conserto do carro, uma consulta ou um mês sem renda sem você precisar pegar empréstimo. Uma referência muito usada é juntar de três a seis meses do seu custo de vida.
Parece muito, e é. Comece com o que der, mesmo R$ 50, e trate esse depósito como uma conta fixa: transfira no dia em que o salário entrar, não no fim do mês. Guarde num lugar seguro e que permita resgatar a qualquer hora. Veja mais em reserva de emergência começando do zero.
Invista só quando as contas estiverem em dia
Com as dívidas caras quitadas e a reserva andando, aí sim vale estudar investimentos. Antes de aplicar, confira três coisas:
Se a instituição é autorizada pelo Banco Central ou pela CVM.
Se o investimento tem a proteção do Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF em cada instituição em produtos como CDB, LCI e LCA.
Se o prazo do investimento combina com o prazo do seu objetivo.
Desconfie de qualquer oferta que prometa ganho alto e garantido. É o padrão das pirâmides e golpes financeiros. O Portal do Investidor, da CVM, tem explicações gratuitas sobre cada tipo de aplicação.
Reveja o plano toda semana
Orçamento feito uma vez e esquecido não funciona. Separe 15 minutos por semana para comparar o que você planejou com o que gastou de verdade. Se uma categoria estourou, corte em outra no mesmo mês.
Nos primeiros meses, é normal errar as contas. Com o tempo, você passa a prever melhor os gastos e o controle fica mais leve.
Perguntas frequentes
Pago a dívida ou guardo dinheiro primeiro?
Se a dívida for de rotativo ou cheque especial, pague a dívida primeiro, porque os juros são muito maiores do que qualquer rendimento. Ainda assim, guardar um valor pequeno ao mesmo tempo ajuda a não cair de novo no crédito caro numa emergência.
Pagar só o mínimo da fatura é problema?
É. O restante entra no rotativo, que tem juros altíssimos, e na fatura seguinte o banco vai oferecer parcelamento. Se não conseguir pagar tudo, negocie logo e compare o custo das opções.
Preciso de app para organizar as finanças?
Não. Planilha ou caderno funcionam igual. O que importa é anotar todos os gastos e olhar os números com frequência.
Fontes
Mais dicas
- Dinheiro
Como montar um orçamento mensal que funciona
Comece pelo dinheiro que de fato cai na conta, guarde todo mês a fatia das contas anuais e deixe uma folga para o mês que nunca sai como o planejado.
6 min · - Dinheiro
Reserva de emergência começando do zero
Quanto guardar, onde deixar e o que fazer quando sobra pouco, sem fórmula mágica e sem indicação de investimento.
4 min · - Dinheiro
Como sair do rotativo do cartão
Pare de comprar no cartão, descubra quanto deve de verdade e compare as saídas pelo total pago, para não trocar uma dívida cara por outra que também não cabe.
6 min · - Dinheiro
Como evitar compra por impulso sem força de vontade
Um prazo de espera, menos atalhos para pagar e o custo total na ponta do lápis deixam a decisão para depois que a vontade passa.
5 min · - Dinheiro
Como dividir as contas da casa de um jeito justo
Metade para cada um é simples, mas nem sempre cabe no bolso. Renda, uso e trabalho doméstico ajudam a achar um acordo melhor.
5 min · - Dinheiro
Como comparar preço por unidade sem cair na embalagem
O menor preço na etiqueta nem sempre é a compra mais barata; transforme peso, volume ou quantidade na mesma medida antes de decidir.
5 min ·